电竞直播分成成本结构,平台主播博弈加剧
电竞直播的账本正在变厚也变薄。斗鱼、虎牙、哔哩哔哩、快手、抖音围绕英雄联盟职业联赛、王者荣耀职业联赛版权和头部主播展开拉锯,分成比例、签约成本、带宽支出、公会抽成彼此挤压。平台想降本,主播想保收入,博弈从签约桌延伸到法庭与直播间。这值得关注,因为它牵动俱乐部、选手、赛事和数亿观众的观看体验。
斗鱼和虎牙曾以高额签约费争夺旭旭宝宝、张大仙、简自豪等主播与选手直播约,随后转向底薪加流水对赌,公会承担更多招募与考核。哔哩哔哩用全球总决赛独家版权拉新,快手和抖音用短视频流量切走广告预算。那段时间平台争抢头部内容,报价常常翻倍。平台不再无上限补贴,主播收入波动加剧。
电竞直播成本里,赛事版权最重,英雄联盟职业联赛、王者荣耀职业联赛、和平精英职业联赛的转播权按赛季竞价,全球总决赛和季中冠军赛更是一年一涨。带宽和服务器随高清与弹c7娱乐app幕互动上升,签约费与公会分成锁住现金流,市场投放又难缩减。收入却主要靠打赏、广告、会员和电商,增速放缓时矛盾就浮出水面。
平台为何如此?流量红利见顶,用户时长被短视频分走。斗鱼、虎牙营收承压,哔哩哔哩直播业务要兼顾社区,快手、抖音电商直播更强。平台必须削减版权与主播成本,把资源投向能带货、能拉新的赛事和主播。主播则担心降薪与限流,开始多平台运营,甚至自建公会与赛事。双方诉求错位,谈判周期拉长。
常见分成是打赏先扣支付通道费,再按平台与公会比例切分,主播拿到部分还要缴税和团队工资。签约费则常与流水、时长、开播天数绑定,未达标会扣减甚至追责。赛事直播版权采购后,平台再向赞助商和品牌方售卖广告与冠名。成本前置、收入后置,平台现金流压力大,主播也难判断真实收益。
头部主播如旭旭宝宝、张大仙、一条小团团、周淑怡能带来稳定流量,平台愿意给签字费与推荐位,但要求独家、时长和商业配合。简自豪、喻文波、宋义进等选手的直播约又和俱乐部、赛事官方、经纪公司交织。多方抽成后,主播实际到手比例可能低于外界想象,跳槽与违约诉讼因此频繁发生。合同细则往往决定最终分配。
中腰部主播数量最多,却缺少谈判筹码。平台把推荐流量集中给少数头部和赛事二路,公会又按流水抽成,底薪往往附带严苛考核。许多主播只能延长直播时间、接更多广告,甚至转做陪玩和电商。结果内容同质化,观众审美疲劳,平台看似省了签约费,却可能失去生态活力与新鲜供给。平台需要重新思考扶持机制。
斗鱼与虎牙曾试图合并以结束版权和主播竞价,但被监管叫停,随后各自收缩。哔哩哔哩拿下英雄联盟全球总决赛独家直播权,试图用赛事破圈,快手与抖音则用短视频切片和电商闭环反哺直播。平台间竞争从单纯抢主播,变成抢版权、抢二创、抢广告主,成本结构被重新拆解。广告主也更看重转化。
英雄联盟职业联赛、王者荣耀职业联赛、和平精英职业联赛等赛事方希望扩大转播收入,把版权拆成独家、非独家、二路、短视频等包。EDG电子竞技俱乐部、RNG电子竞技俱乐部、IG电子竞技俱乐部、FPX电子竞技俱乐部等依靠选手直播和赞助分成,但选手商业价值被平台与公会分流。赛事越火,分成链条越长,利益协调越难。
简自豪、喻文波、宋义进、姜承録、高振宁、田野等知名选手的直播与经纪约常常绑定赛事表现,平台希望借冠军流量变现,俱乐部希望保护赞助权益。一旦选手转会或退役,直播合同价值重估,违约金、竞业限制、肖像权归属成为争议焦点。法院与仲裁机构近年受理多起电竞直播纠纷,规则仍在补课。
对平台而言,主播和版权是可变成本,但带宽、服务器、支付通道和审核团队是刚性支出。若分成向主播倾斜,平台利润被压缩;若向平台倾斜,头部主播可能出走,流量与广告下滑。平台因此推动公会化,让公会承担招募、培训、风控和部分底薪,把固定成本转为按流水结算的变动成本。平台也要承担合规与审核压力。
主播收入结构从签约费为主,转向打赏、广告、电商、会员和赛事二路版权分成。旭旭宝宝、张大仙、一条小团团等头部仍能拿到较好条件,简自豪、喻文波等选手直播也有粉丝基本盘。但中腰部主播发现底薪下降、流水考核提高,公会抽成名目增多。收入不确定性上升,职业寿命短的问题更突出。粉丝经济并不能自动转化为稳定现金流。
监管关注独家版权、经营者集中、未成年人打赏和税收合规,斗鱼与虎牙合并被叫停就是标志。平台不能再靠无限补贴抢市场,主播合同要更透明,公会资金也要纳入监管。英雄联盟职业联赛、王者荣耀职业联赛等赛事方开始规范二路直播和选手直播时长。规则收紧短期增加成本,长期可能让分成更可持续。
平台开始把赛事版权、主播经纪和电商供应链打包,哔哩哔哩用全球总决赛和季中冠军赛做内容社区,快手、抖音用短视频引流直播间,斗鱼、虎牙则深耕游戏垂类与公会体系。平台不再只盯打赏,而是看用户留存、广告转化和电商佣金。分成谈判从单纯比例,转向流量包、活动位、二创授权和商业合作。
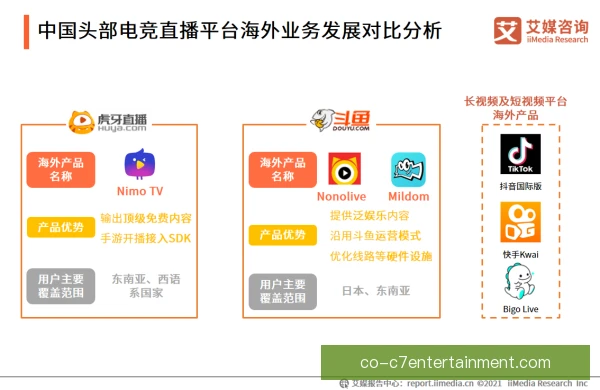
未来平台与主播的博弈会更像职业体育:顶尖选手和头部主播拿高额保底与商业分成,中腰部按绩效结算,新人靠公会孵化。EDG电子竞技俱乐部、RNG电子竞技俱乐部、IG电子竞技俱乐部、FPX电子竞技俱乐部会更深参与直播运营,赛事方也会分走更多版权收益。谁能控制版权、流量与供应链,谁就在谈判中占优。
分成结构不会回到粗放补贴年代,平台、主播、公会、俱乐部与赛事方需要重新划分风险与收益。英雄联盟职业联赛、王者荣耀职业联赛、全球总决赛等版权仍会涨价,但平台会用独家变非独家、长视频变短视频切片来摊薄成本。主播若想稳住收入,必须经营个人品牌与多元商业。电竞直播的下一程,是精细运营与规则博弈并行。